Startup a caccia di capitali: ostacoli e soluzioni, settore per settore
Non mancano i soldi. Mancano le porte d’ingresso. Nei primi nove mesi del 2026 il venture capital ha messo 1,465 miliardi di euro nelle startup italiane, il 71% in più dello stesso periodo del 2025. Ma i round sono scesi da 306 a 210. Chi festeggia guarda il primo numero; chi oggi deve raccogliere vive dentro il secondo.
È il paradosso di questa stagione. Il round medio è salito a 7 milioni e la mediana a 2, i valori più alti da quando esistono le serie storiche. Le Serie B e successive sono raddoppiate e pesano il 44% del capitale. Intanto pre-seed e seed sono crollati del 37%: da 183 a 116 operazioni. Il mercato premia chi è già passato al primo esame e chiude la porta a chi deve ancora sostenerlo.
| Fase (gen–set) | 2025 | 2026 |
|---|---|---|
| Pre-seed e seed (round) | 183 | 116 |
| Serie A (round) | 34 | 25 |
| Serie B e successive (round) | 9 | 18 |
Il problema non finisce sul tavolo dei founder. Sale di un piano, fino ai fondi. Nel primo semestre il denaro nuovo affluito ai gestori italiani di private capital è calato del 60%, e il 96% della raccolta indipendente arriva dall’Italia. Nei nove mesi i nuovi fondi di venture hanno raccolto 232 milioni contro i 460 dell’anno prima. Meno raccolta oggi significa meno follow-on domani: ogni fondo diventa più prudente, più concentrato, più esigente.
Aggiungiamo ciò che manca. L’incentivo fiscale del 30% per chi investe in startup non è stato ripristinato, e chi lo paga per primo è l’angel che firmava il primo assegno. L’equity crowdfunding è sceso a 164 milioni in dodici mesi, −37%, ai livelli del 2020. Le exit vere, al netto dei fallimenti, calano di un quarto. E l’Italia, pur crescendo più in fretta di tutti in Europa dal 2020, pesa ancora poco più del 2% del capitale europeo: una Serie A media qui vale 8,8 milioni, nel resto del continente quasi 27.
La sintesi è brutale ma utile: nel 2026 non si raccoglie raccontando un’idea, si raccoglie dimostrando di aver ridotto un rischio. Il fondo non compra più il potenziale; compra la prova. Il resto di queste pagine spiega quale prova serve, categoria per categoria, e cosa cercano davvero oggi gli investitori italiani più attivi.
Fonti: Growth Capital–ITA, primi nove mesi 2026 (We Wealth) · AIFI–PwC, primo semestre 2026 (EconomyUp)
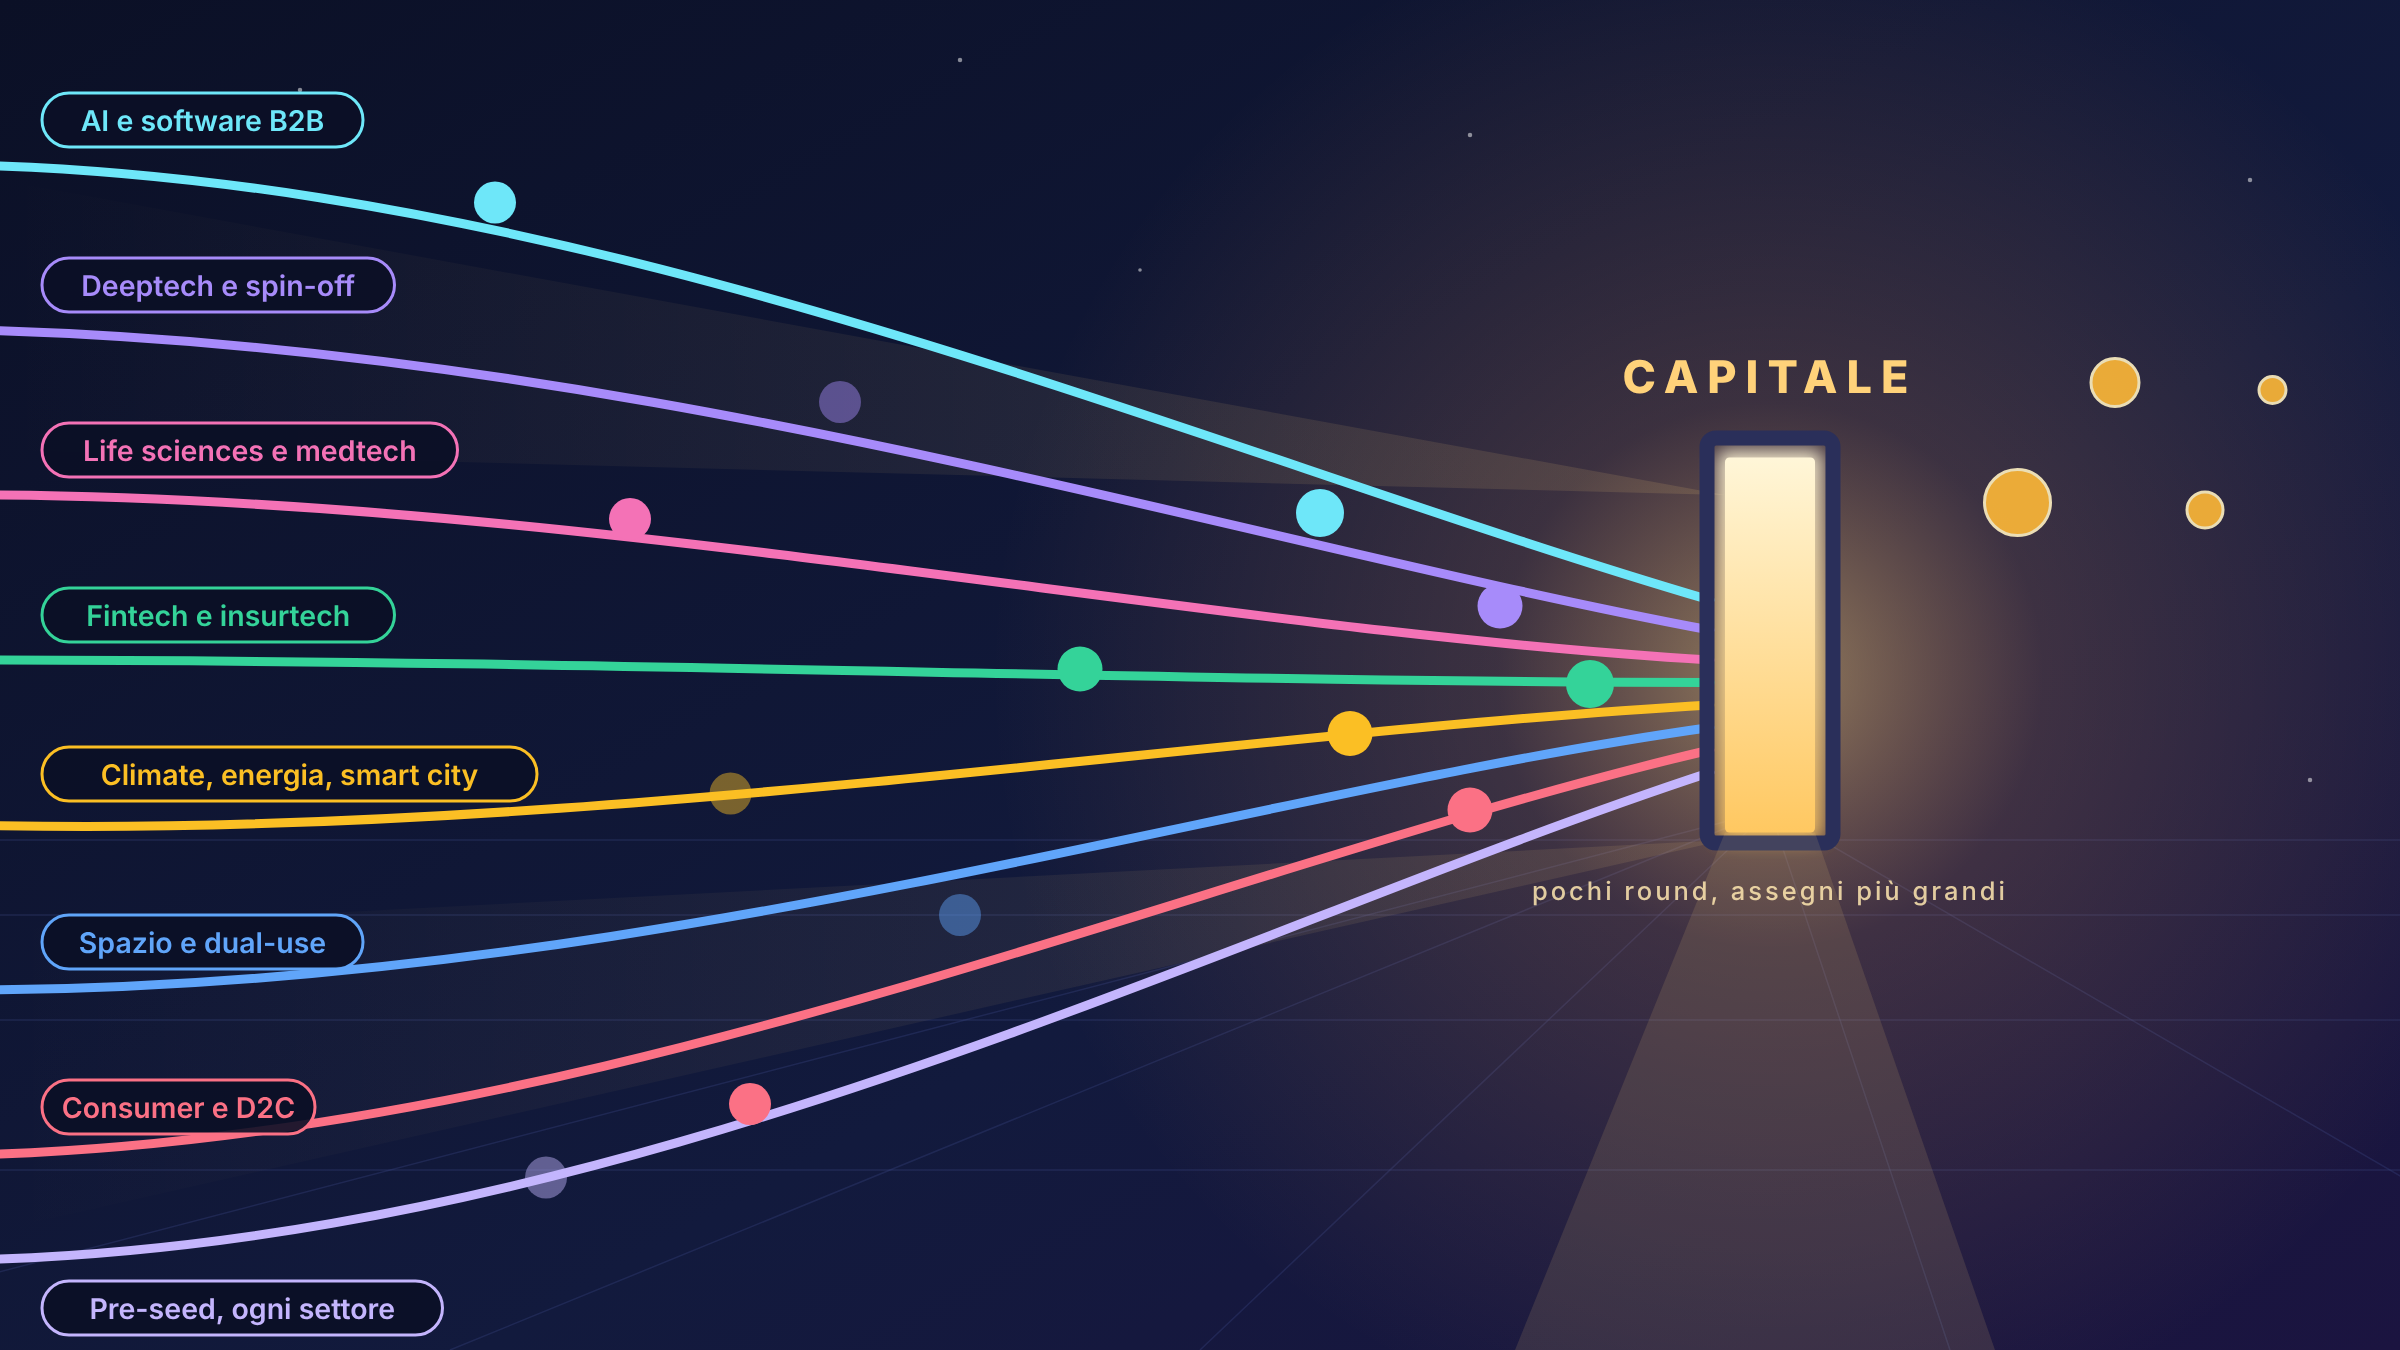
Otto categorie, otto prove da superare
Ogni categoria ha un rischio diverso, e il fondo vuole vederlo smontato prima di firmare. Il software resta il comparto più finanziato (512 milioni, 35% del totale nei nove mesi, con il 77% dei round legato all’AI), seguito da scienze della vita (246), smart city (209) e fintech (195). Fuori da questi quattro filoni gira poco più di un euro su cinque.
1. AI applicata e software B2B
Perché è difficile. È la categoria più affollata: tutti hanno “l’AI” nella slide, e il fondo ha visto cento pitch uguali. Il timore è il prodotto-involucro, replicabile in un trimestre dai grandi modelli. In più i costi di inferenza erodono i margini che il SaaS classico dava per scontati.
Come presentarsi.
- Mostrare il fossato. Il fondo vuole capire cosa resta vostro quando i grandi modelli miglioreranno: dati proprietari, un’integrazione profonda nei processi del cliente, un verticale che i generalisti non conoscono abbastanza da copiare.
- Portare metriche da software vero. Ricavi ricorrenti, retention e, soprattutto, un margine lordo calcolato dopo i costi del modello: è il numero che oggi separa un’azienda da una demo ben riuscita.
- Raccontare l’efficienza come un punto di forza. Un team piccolo che fa il lavoro di uno grande non è più un segnale di debolezza, ma la prova che l’AI la state usando anche dentro casa.
2. Deeptech e spin-off universitari
Perché è difficile. Tempi lunghi tra laboratorio e mercato, tanto capitale prima dei ricavi, founder spesso scienziati senza esperienza commerciale. Pochi fondi italiani hanno le competenze per valutarli.
Come presentarsi.
- Una roadmap per livelli di maturità tecnologica. Ogni tappa deve avere un traguardo chiaro e il capitale che serve per raggiungerlo: così il fondo vede un percorso, non un salto nel buio.
- Proprietà intellettuale pulita. Gli accordi con l’ateneo vanno chiusi prima del round, perché un brevetto conteso è il motivo più rapido per cui una due diligence si ferma.
- Un industriale al vostro fianco. Una lettera d’intenti o un pilot con un’azienda vera vale più di qualsiasi stima del mercato potenziale.
- La finanza non diluitiva come leva. Bandi europei e grant allungano la pista e riducono il rischio, ma vanno presentati come complemento del round, non come alternativa.
- Un co-founder di business in squadra. Meglio prima del pitch che dopo: è spesso la prima domanda che il fondo si pone davanti a un team di soli ricercatori.
3. Life sciences e medtech
Perché è difficile. Percorsi regolatori lunghi e costosi, round grandi e investitori specializzati pochi. Il generalista di solito non entra.
Come presentarsi.
- Il percorso regolatorio disegnato nel dettaglio. Ogni passaggio clinico e autorizzativo con i suoi costi e i suoi tempi: è la mappa su cui il fondo calcola quanto capitale servirà davvero.
- Validazione da chi conta. Il sostegno di clinici e ricercatori riconosciuti accorcia la fiducia necessaria e rassicura chi deve firmare.
- Un’uscita plausibile già indicata. In questo settore l’exit tipica è un licensing o un’acquisizione da parte di un grande gruppo farmaceutico o medicale: dirlo subito dimostra di conoscere le regole del gioco.
4. Fintech e insurtech
Perché è difficile. Regolazione pesante, costi di compliance alti, acquisizione clienti costosa nel consumer. Il ciclo d’entusiasmo è passato e i fondi chiedono numeri.
Come presentarsi.
- Spostarsi verso il B2B e i modelli integrati. Vendere la propria tecnologia dentro i prodotti di banche, assicurazioni o piattaforme abbassa il costo di acquisizione e accorcia la strada verso i ricavi.
- Arrivare con licenze e regolatore già impostati. Per il fondo, un percorso autorizzativo avviato è un rischio in meno da prezzare.
- Dimostrare le unit economics. Quanto costa acquisire un cliente, quanto rende e in quanti mesi ripaga l’investimento: senza questi tre numeri, oggi la conversazione si chiude presto.
5. Climate, energia e smart city
Perché è difficile. Molti modelli richiedono impianti e capitale fisico, che il venture non ama finanziare con l’equity. Il rischio è chiedere ai fondi di pagare ciò che dovrebbe pagare una banca.
Come presentarsi.
- Separare la tecnologia dagli asset. L’equity dovrebbe finanziare l’innovazione; impianti e infrastrutture si finanziano meglio con debito o project finance. Il venture debt, destinato a crescere anche in Italia, è uno strumento da conoscere.
- Portare contratti, non solo intenzioni. Accordi di acquisto con utility e grandi gruppi trasformano un’ipotesi di mercato in domanda reale.
- Misurare l’impatto con metriche standard. Molti fondi devono rendicontare secondo criteri di sostenibilità: facilitargli il lavoro è un vantaggio competitivo.
6. Spazio, difesa e dual-use
Perché è difficile. È il filone che si è aperto di più nel 2026, con nuovi fondi dedicati e l’apertura dei programmi europei per l’innovazione al dual-use da giugno. Ma molti fondi hanno ancora vincoli contrattuali con i propri investitori sul settore difesa, e gli acquisti pubblici sono lenti.
Come presentarsi.
- Clienti civili prima, difesa dopo. I ricavi commerciali tengono in vita l’azienda mentre gli appalti pubblici fanno il loro lento corso, e rendono l’investimento accettabile anche per i fondi con più vincoli.
- Conoscere export control e requisiti di sicurezza. Dirlo esplicitamente nel deck evita che il fondo lo scopra, con sorpresa, in due diligence.
- Bussare alle porte giuste. I fondi verticali e i grandi gruppi industriali oggi cercano attivamente startup in questo ambito: è lì che conviene concentrare le energie.
7. Consumer, marketplace e D2C
Perché è difficile. È la categoria meno amata. Costi di marketing alti, margini sottili, poche exit recenti. Le eccezioni esistono, ma sono aziende già grandi e vicine al pareggio.
Come presentarsi.
- Prima la redditività, poi la crescita. Una contribuzione positiva su ogni ordine e una quota solida di clienti organici valgono più di qualsiasi curva di crescita comprata con la pubblicità.
- Un marchio che regge da solo. Se le vendite si fermano quando si spegne il marketing a pagamento, il fondo lo vedrà subito.
- Raccogliere meno, e dalle persone giuste. Angel e investitori strategici del settore capiscono il business meglio del fondo generalista, e chiedono meno di quanto si teme.
8. Chi è al primo assegno, in qualsiasi settore
Perché è difficile. Non è un settore ma una fase, ed è quella che soffre di più: −37% di round pre-seed e seed, angel frenati dall’incentivo fiscale mancato, crowdfunding in calo.
Come presentarsi.
- Arrivare con la prova più economica possibile. Pochi clienti paganti convincono più di qualsiasi stima del mercato potenziale, perché dimostrano che qualcuno è disposto a mettere mano al portafoglio.
- Usare acceleratori e programmi pubblici come ponte. Non sono un traguardo, ma il modo più rapido per arrivare al seed con una rete e una validazione in più.
- Costruire un sindacato di angel con un lead credibile. Un investitore autorevole che guida il round ne attira altri; dieci piccoli assegni senza regia, invece, rallentano tutto.
- Chiedere quanto serve, non di più. La cifra giusta è quella che porta al prossimo traguardo misurabile: è da lì che parte il round successivo.
Fonti: We Wealth su dati Growth Capital–ITA · EconomyUp, startup defence tech e dual use · EconomyUp, crowdinvesting 2026 · QuiFinanza, venture debt Q1 2026
Dall’altra parte del tavolo: cosa cercano davvero i fondi
I gestori italiani più attivi oggi investono meno in idee e più in tecnologie difendibili, con un forte richiamo ad AI, deeptech e settori strategici. Non li nominiamo: conta capire le famiglie a cui appartengono, perché è così che un founder sceglie a quale porta bussare. Nel 70% dei round il lead investor è italiano, quindi questi profili decidono quasi tutto.
| Profilo | Cosa cerca oggi | Perché |
|---|---|---|
| Il grande investitore pubblico, che investe direttamente e come fondo di fondi alimenta buona parte degli altri | Sette ambiti strategici (industria, infrastrutture e mobilità, agrifood, cleantech, spazio, life sciences, AI e cybersicurezza) con l’AI trasversale a tutti; un miliardo dedicato all’intelligenza artificiale | Obiettivi di sistema Paese: sovranità tecnologica e campioni nazionali. Ciò che sceglie influenza le tesi di molti fondi privati che finanzia |
| I generalisti indipendenti di taglia grande, focalizzati sul digitale | Software, AI, fintech e cybersecurity, dal seed alla Serie B, con ambizione internazionale dichiarata | Hanno come investitori casse di previdenza e fondi pensione che vogliono rendimenti e restituzioni di capitale: tengono gran parte del fondo per i follow-on e puntano tutto su pochi vincitori |
| I fondi di trasferimento tecnologico | Deeptech early stage nata in università e centri di ricerca; un fondo appena partito punta a 20–25 investimenti, almeno l’80% in Italia | Tra i loro investitori ci sono grandi gruppi industriali: per loro il fondo è una finestra sulle tecnologie del futuro |
| Gli specialisti verticali di spazio e dual-use | Satelliti, sensori, robotica, cyber, materiali; pre-seed e seed come lead | Spese europee per difesa e sicurezza in forte crescita, e nuovi canali pubblici europei aperti nel 2026 |
| I fondi seed sull’AI per l’industria | Pre-seed e seed B2B che applicano l’AI ai processi industriali e aziendali | Il tessuto manifatturiero italiano è un mercato naturale, e la domanda di automazione è concreta e misurabile |
| I fondi regionali e i nuovi veicoli dei founder | Startup del territorio, spesso deeptech; capitale da imprenditori che hanno già fatto exit | Programmi regionali di venture e una prima generazione di founder di successo che reinveste |
Cinque cose che tutti, in un modo o nell’altro, chiedono.
- L’AI come leva, non come etichetta. Nessun fondo si accontenta più della parola nel pitch: vuole capire cosa fa davvero l’AI nel prodotto e cosa resta difendibile quando i modelli miglioreranno.
- Profondità tecnica. I fondi verticali premiano founder che conoscono il proprio settore meglio dell’investitore che hanno davanti, e se ne accorgono nei primi dieci minuti.
- Efficienza del capitale. Con meno raccolta disponibile, ogni euro deve comprare mesi di vita e un traguardo preciso: il fondo vuole sapere quale, e quando.
- Una strada verso la Serie A e oltre. Le Serie B e successive sono raddoppiate: chi investe oggi sceglie le aziende capaci di attirare domani co-investitori, anche esteri.
- Un’uscita credibile. Con le exit in calo, il compratore industriale plausibile va indicato fin dal primo deck, non lasciato alla fantasia del lettore.
Il perché è uno solo. I fondi italiani devono a loro volta raccogliere, e i loro investitori, sempre più previdenziali e italiani, chiedono prove di ritorno. Chi non restituisce capitale non lancia il fondo successivo. Il founder che capisce questa catena smette di chiedere fiducia e comincia a offrire garanzie.
Fonti: piano industriale dell’investitore pubblico (EconomyUp) · fondo di trasferimento tecnologico, primo closing (ICE) · nuovo fondo dual-use (EconomyUp) · lead investor italiani nel 70% dei round (MF) · raccolta dei gestori e investitori previdenziali (EconomyUp)
Smettere di chiedere, cominciare a dimostrare
Questo mercato non è chiuso. È selettivo, e la selezione ha regole leggibili. Il 2026 ha già superato gli investimenti dell’intero 2024 e corre verso il record: il capitale c’è, ma entra solo dove il rischio è già stato smontato.
Ai founder chiediamo di cambiare grammatica. Non “abbiamo una grande idea”, ma “abbiamo ridotto questo rischio, ecco la prova, ecco quanto serve per ridurre il prossimo”. Ai fondi chiediamo di non dimenticare il primo gradino: senza seed oggi, non ci saranno Serie B tra tre anni.
E alla politica chiediamo ciò che l’ecosistema chiede da mesi. L’incentivo fiscale per chi investe in startup va ripristinato, e i percorsi normativi aperti vanno chiusi. Un Paese che cresce più in fretta di tutti in Europa non può permettersi di inciampare sulla burocrazia proprio adesso.
Il denaro è tornato. Ora tocca a tutti, founder per primi, riconquistare la fiducia.
Fonti
- Venture capital Italia: 1,465 miliardi in nove mesi (We Wealth, 12 ottobre 2026)
- Il venture capital italiano si restringe: dati AIFI–PwC primo semestre 2026 (EconomyUp, 21 settembre 2026)
- Venture capital: 679 milioni nel primo semestre con meno round (Teleborsa)
- Più capitali per le startup italiane (Milano Finanza)
- Crowdinvesting 2026 in Italia (EconomyUp)
- Incentivo fiscale e startup toscane (La Nazione)
- Venture debt e primo trimestre 2026 (QuiFinanza)
- Startup defence tech e dual use in Italia (EconomyUp)
- Nuovo fondo per startup dual-use (EconomyUp)
- Piano industriale 2024–2028 dell’investitore pubblico nazionale (EconomyUp)
- Fondo deeptech di trasferimento tecnologico, primo closing (ICE)